
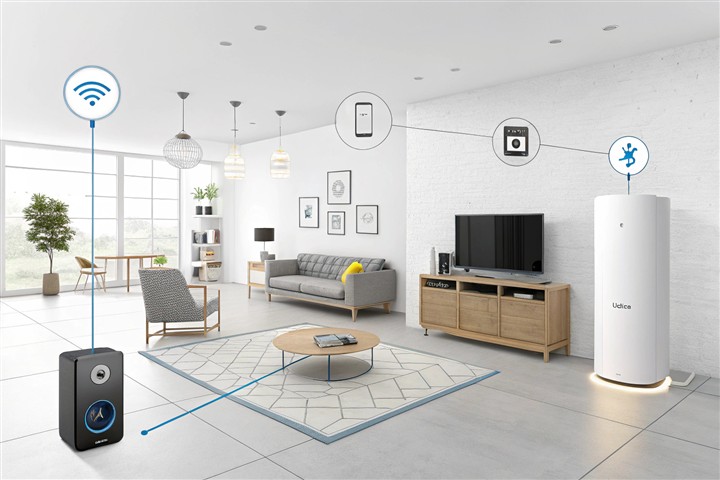
近日,京东宣布面向所有家电家居品牌免费开放其“附身智能”系统 JoyInside,并投入10亿元营销资源、目标三年赋能300个品牌——这是中国智能家居AI化进程中,平台型玩家首次将自研AI能力以“公共品”方式输出,标志着行业竞争正从“有没有AI”切换到“谁的AI更懂家、更便宜可用”。
支撑这一判断的宏观事实是:AI家电已跨过普及临界点。据京东家电家居与艾瑞咨询联合发布的《2026中国智能家电家居行业AI化趋势白皮书》,2026年一季度AI家电销量突破3800万台、同比增长60%,2025年AI家电家居渗透率已突破50%。
随着2026年5月智能家电L1—L5五级新国标正式实施,以及互联互通强制性国标进入征求意见阶段,行业首次拥有了衡量“智能程度”的统一标尺。“智能”正在从营销话术变为可量化、可比较、可流通的标准品——这正是“能力平权”的制度前提。
一个平台型玩家的“反常”选择
在制造业语境里,“免费开放核心技术”几乎是反直觉的。但京东在深圳“家电家居智享AI家·发展论坛”上,恰恰做出了这个选择。
公开信息显示,京东此次开放的 JoyInside 并非外围工具,而是其自研 JoyAI 大模型在家电家居领域的完整能力栈:拟人化交互、方言与多语种识别、多音源抗干扰、模糊语义理解、全屋设备联动,乃至允许品牌用自然语言完成硬件能力配置的“Vibe Coding”开发范式。
合作品牌既包括美的、TCL等头部企业,也包括童视界、惠达、恒洁、新飞、路福等细分与中小品牌;据京东披露,JoyInside 已与近200家品牌达成技术合作,智能硬件累计上新近百款,新增接入设备量较去年同期增长超3倍。
更值得关注的是投入结构:三年10亿元营销资源、目标助力300个品牌、推动AI家电走进千万家庭,叠加超1.8万家线下门店的全渠道支撑。技术免费、营销补贴、渠道共享——这套组合拳的意图已经超出“卖货”本身。
被数据遮蔽的结构性变化:AI已从“可选项”变为“必选项”
要理解京东动作的深意,需要先看清产业基本面。
三组数据勾勒出拐点轮廓:
- 其一,规模端,2026年中国智能家电家居市场规模预计接近万亿元(艾瑞口径约9588亿元,2024年为8307亿元),增长引擎已从自然换新切换为AI驱动;
- 其二,渗透端,2025年AI家电家居整体渗透率突破50%,京东618期间智能化新品成交额同比增长20倍,AI智能护眼灯、AI巡航油烟机等品类录得10倍级增长——AI正从高端产品的溢价卖点,变成新品出厂的基础配置;
- 其三,制度端,2026年5月1日起,两项智能家电国家标准正式实施,首次以“数据管理、人机交互、智能控制、智能运维”四大能力维度建立L1至L5五级智能等级评价体系,并划定九大智能应用场景。
制度供给的意义常被低估。L1—L5分级让消费者第一次可以像比较能效等级一样比较“智能程度”;也让企业第一次需要为“智能能力”给出可被第三方验证的证据。当一个行业的核心卖点可以被标准化度量时,靠概念包装获取溢价的窗口就开始关闭,竞争自然转向真刀真枪的体验与成本比拼。
逻辑重构:从“技术军备竞赛”到“体验与生态之争”
白皮书将行业跃迁概括为三级:单品智能阶段,AI是附加功能;场景智能阶段,AI是体验的连接层;生态智慧阶段,AI成为品牌的操作系统。对照当下,多数企业仍停留在前两级,而真正的分化已在中层展开。
过去两年,大模型接入几乎是所有家电品牌的“标配动作”,但行业很快发现:接入大模型并不构成差异化,真正的差距落在端云协同、多设备编排、抗干扰识别、隐私与响应速度的平衡等“落地细节”里。与此同时,自研AI体系的门槛高企——模型、算力、语音工程、场景数据的投入以千万级计,且迭代周期漫长。对占据市场绝大多数份额、擅长制造却缺乏AI工程能力的中小品牌而言,这是一道几乎无解的入场题。
京东的答案,是把自己定位为“能力基座”:品牌保留产品定义权、数据资产与品牌独立性,平台输出通用AI底座并做品类适配。从商业理性看,“免费”并非慈善——接入的设备越多、产生的真实交互越丰富,系统对家庭场景的理解就越深,形成“设备增长—场景增加—能力优化—品牌扩张”的数据飞轮;而每个接入品牌、每台接入终端,都是对未来家庭智能入口的一次提前卡位。
范式分化:自建、借力与共建的三条路径
把京东事件放进更大的竞争格局,可以看到AI家电家居领域正在分化为三种战略范式:一是垂直深耕型,以海尔、美的为代表,依托自有智能体与全屋方案,强调端到端体验与数据闭环;二是平台赋能型,即京东模式,以开放技术能力组织跨品牌场景;三是生态共建型,以华为鸿蒙智家、小米为代表,以操作系统和硬件生态吸引第三方接入。
三种范式各有取舍,但共同指向一个事实:没有一家企业能独吞全场景。电视、空调、厨电、卫浴的用户人群与使用逻辑截然不同,通用大模型叠加品类知识,才是可用的产品。这正是互联互通议题升温的深层原因——工信部组织的智能家居互联互通强制性国标已于2026年3月公开征求意见,业内预计有望在2027年底前后落地;由华为、海尔、美的、海信、TCL等共同制定的《智家统一互联标准》(OneConnect)亦已发布,与全球Matter生态形成双轨。标准越早统一,“能力平权”的底座就越扎实。
冷静之问:开放的红利与隐忧
越是在行业高歌猛进时,越需要保持审慎。至少三个问题值得追问。
其一,开放的边界。当平台免费提供AI能力时,品牌让渡的是部分用户数据与交互入口。短期看,这是用“数据换能力”的划算交易;长期看,若品牌在AI能力上形成路径依赖,产品定义权是否会悄然上移?“赋能”与“依附”之间,往往只隔着一层窗户纸。
其二,体验的兑现。免费降低的是“上车”门槛,而非“做好”门槛。家电AI化的真正瓶颈从来不在技术接入,而在于能否在嘈杂家庭环境中准确理解意图、能否让老人与儿童无门槛使用。若开放只是让更多“半成品”涌向市场,透支的将是整个品类刚刚建立的信任。
其三,标准的落地。L1—L5分级与互联互通标准提供了框架,但从标准文本到用户可感知的体验,中间还隔着认证执行、跨品牌联调与存量设备兼容。分级能否真正成为消费决策的标尺,而非又一张贴在包装上的标签,仍需行业共同回答。
结语
从单品智能到全屋智能,再到正在发生的“能力平权”,中国智能家居的竞争单元正从设备上移到场景、再从场景上移到生态。可以预见,未来两三年内,“是否自研大模型”将不再是被追问的问题,真正决定胜负的,是谁能更低成本地组织起“更懂中国家庭”的体验——无论这种能力来自自建、借力还是共建。
当AI能力像水电一样接入每一件家电,行业的下一个悬念已经不再是“AI能做什么”,而是“谁能在开放的底座上,长出不可替代的场景与信任”。这或许是2026年这个“AI起势之年”,留给产业最值得观察的命题。
参与评论 (0)